日銀は2026年9月に、政策金利を1.25%程度へ引き上げました。31年ぶりの高い水準です。これを受けてメガバンクは11月2日から、1年ものの定期預金金利を年0.700%に上げました。
ネット銀行には、1年ものに年1.300%をつける銀行もあります。同じ100万円を1年預けても、受け取る利息はおよそ2倍違います。ただし期間によっては、メガバンクと差がない場合もあります。
以下では、2026年11月11日時点の金利を期間別に並べています。あわせて、税金・物価・預金保険から見た選び方と、定期預金以外の預け先のリスクも整理しました。
定期預金の金利は、メガバンクとネット銀行でどのくらい違うか
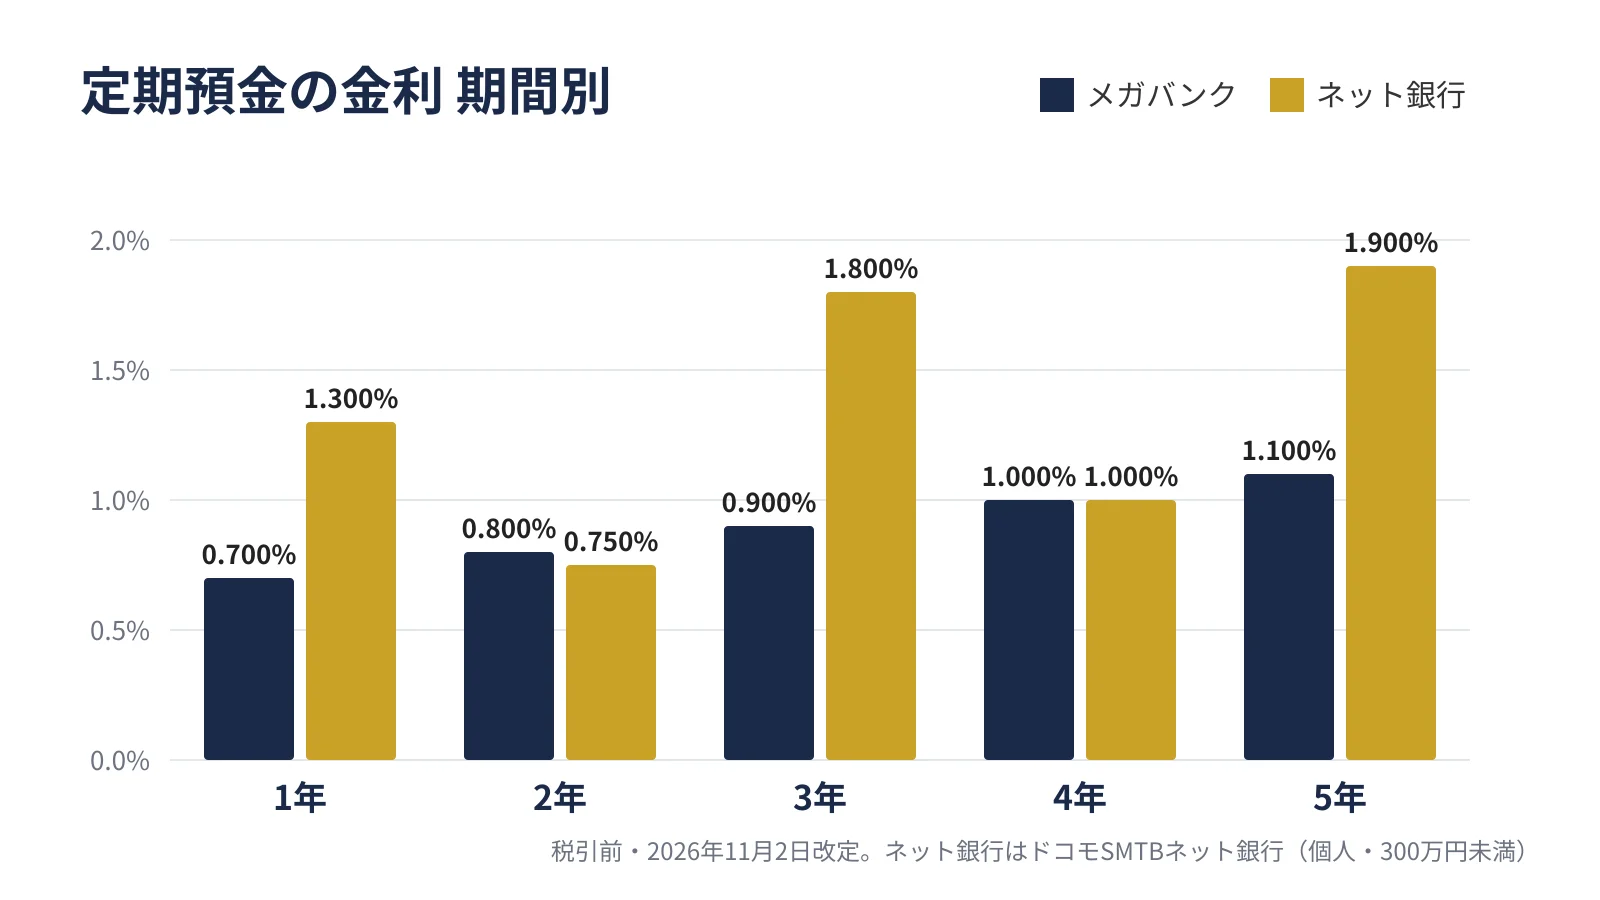
1年ものでは、ネット銀行の金利がメガバンクのおよそ2倍です。一方で2年ものや4年ものは、差がほとんどありません。定期預金の金利は、銀行の種類だけでなく、期間ごとに比べる必要があります。
- 日銀の利上げで、預金金利は段階的に上がった
- メガバンク3行の定期預金金利は横並び
- ネット銀行は期間によって金利の差が大きい
この3点の順に、今の水準を確認します。
日銀の利上げで、預金金利は段階的に上がった
銀行の預金金利は、日銀の政策金利が上がると、数か月以内に引き上げられています。日銀は2024年3月にマイナス金利を解除し、その後も段階的に利上げを続けてきました。2026年9月18日の決定で、政策金利は1.0%程度から1.25%程度になりました。
例えば三菱UFJ銀行の1年もの定期預金は、11月2日に年0.500%から年0.700%へ上がりました。9月の利上げからおよそ1か月半後の改定です。政策金利が動くたびに、預金金利もあとを追って動いていることが分かります。
メガバンク3行の定期預金金利は横並び
みずほ銀行と三菱UFJ銀行は、2026年11月2日に同じ水準へ定期預金金利を改定しました。報道によると、三井住友銀行も同じ日に同じ水準へ引き上げています。
| 期間 | メガバンクの金利(税引前) |
|---|---|
| 1年 | 年0.700% |
| 2年 | 年0.800% |
| 3年 | 年0.900% |
| 5年 | 年1.100% |
| 10年 | 年1.350% |
期間が長いほど金利は高く、10年ものは年1.350%です。三菱UFJ銀行では、スーパー定期と大口定期のどちらにも同じ金利が適用されます。
具体的には、年金や給与をメガバンクで受け取っている人なら、同じ口座からそのまま定期預金に預け入れられます。新しい口座を作る手間はかかりません。メガバンク3行の間では金利が同じなので、選ぶ基準は金利以外の使い勝手になります。
ネット銀行は期間によって金利の差が大きい
ネット銀行の定期預金は、期間によってメガバンクとの差が大きく変わります。ドコモSMTBネット銀行が2026年11月2日に改定した金利と、メガバンクの金利を並べました。
| 期間 | メガバンク | ドコモSMTBネット銀行 |
|---|---|---|
| 1年 | 年0.700% | 年1.300% |
| 2年 | 年0.800% | 年0.750% |
| 3年 | 年0.900% | 年1.800% |
| 4年 | 年1.000% | 年1.000% |
| 5年 | 年1.100% | 年1.900% |
※いずれも税引前。ドコモSMTBネット銀行は個人・300万円未満の金利
1年・3年・5年では、ドコモSMTBネット銀行がメガバンクを大きく上回ります。一方、2年ものはメガバンクのほうが0.05ポイント高く、4年ものは同じです。300万円以上を預ける場合は、1年ものに別の優遇金利が用意されています。
実際に、2年後に使う予定の教育資金を預ける場面を考えてみます。メガバンクの2年ものなら年0.800%で2年間固定されます。ネット銀行の1年ものを2回続ける場合、2年目の金利は1年後の改定次第です。金利の高い銀行を選ぶときは、預けたい期間で比べることが欠かせません。
定期預金の金利を比べるときに確認すること
表示されている金利だけで比べると、実際に受け取る利息を読み違えることがあります。預ける前に、次の4点を確認します。
- 税引後の利息で比べる
- キャンペーン金利と、満期後の金利を分けて見る
- 中途解約すると、所定の低い金利になる
- 預金保険で守られるのは1,000万円とその利息まで
どれも、金利表の注意書きに書かれている内容です。
税引後の利息で比べる
定期預金の利息には20.315%の税金がかかります。内訳は国税15.315%と地方税5%で、受け取れるのは表示金利のおよそ8割です。
| 100万円を1年預けた場合 | 税引前の利息 | 税引後の利息 |
|---|---|---|
| メガバンク(年0.700%) | 7,000円 | 約5,578円 |
| ドコモSMTBネット銀行(年1.300%) | 13,000円 | 約1万360円 |
例えば、500万円を1年預ける場合は、上の金額のおよそ5倍です。銀行のサイトに税引後の金利が書かれていれば、その数字で比べると手取りの差が分かります。
キャンペーン金利と、満期後の金利を分けて見る
高い金利の中には、期間限定のキャンペーン金利が含まれている場合があります。キャンペーンが終わったあとや、満期後に自動継続したあとは、その時点の通常の金利になります。
例えば楽天銀行は2026年の夏に、1年もの定期預金へ年1.20%の特別金利をつけました。同じ時期の通常の金利は、年0.40%でした。同行では、自動継続した場合は満期日時点の金利が適用されます。キャンペーン金利で比べるときは、終わったあとの金利も確認しておく必要があります。
中途解約すると、所定の低い金利になる
円の定期預金は途中で解約でき、預けた元本は戻ります。ただし利息は、銀行が定めた中途解約の金利で計算されます。表示されている金利より低くなるのが一般的です。
具体的には、半年後に車の買い替えを予定している人が5年ものに預けると、半年で解約することになります。高い5年ものの金利は、満期まで預けた場合にだけ受け取れます。使う時期が決まっているお金は、その時期に満期が来る期間で比べます。
預金保険で守られるのは1,000万円とその利息まで
定期預金は預金保険の対象です。1つの金融機関ごとに、預金者1人あたり元本1,000万円までと、破綻日までの利息が守られます。1,000万円を超える部分は、破綻した銀行の財産の状況に応じて払い戻され、一部が戻らない場合があります。
例えば、退職金2,000万円を1つの銀行の定期預金に入れると、1,000万円を超える分は保護の上限を超えます。同じ銀行の普通預金なども合算されます。なお、外貨預金は預金保険の対象外です。
物価と比べると、定期預金の実質の金利はマイナス
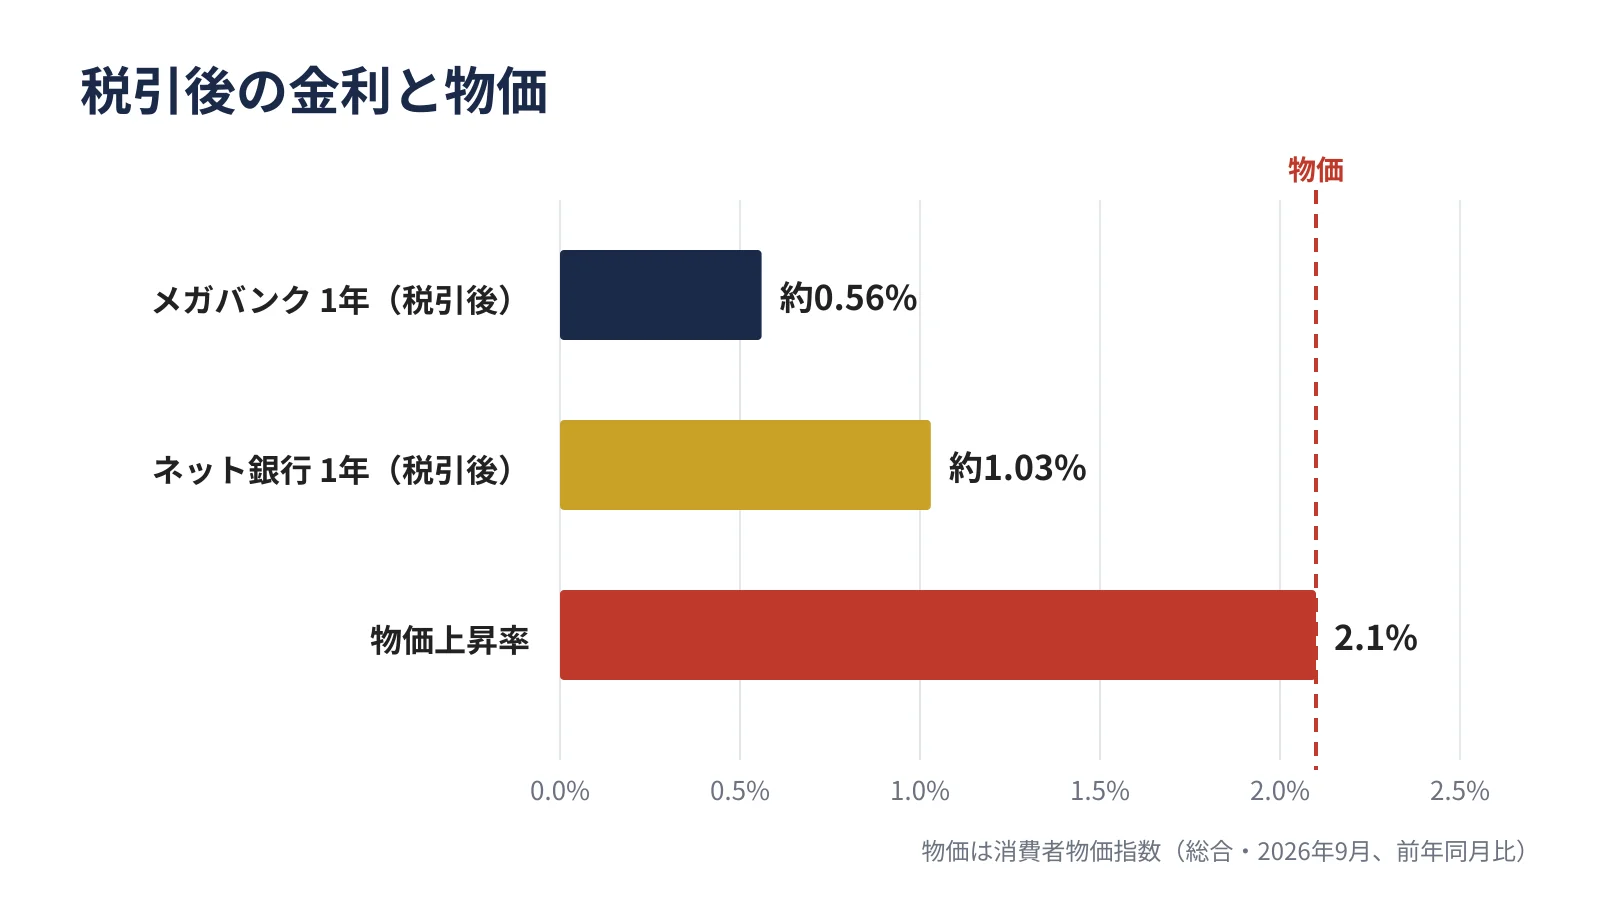
2026年9月の消費者物価は、前年同月より2.1%上がりました。税引後で年1%前後の定期預金では、物価の上がり分を利息で補えません。預けたお金の実質的な価値が下がる場合があります。
- 税引後の金利と物価上昇率を並べる
- ベトナムでは預金金利が高いが、通貨と物価が違う
日本の数字から順に見ていきます。
税引後の金利と物価上昇率を並べる
金利から物価上昇率を引いたものを、実質金利と呼びます。今の定期預金の実質金利は、マイナスです。
| 項目 | 年率 |
|---|---|
| メガバンク 1年もの(税引後) | 約0.56% |
| ドコモSMTBネット銀行 1年もの(税引後) | 約1.03% |
| 消費者物価指数(総合・2026年9月) | 2.1% |
例えば、100万円で買えた物が1年で2.1%値上がりすると、102万1,000円になります。同じ1年で増える利息は、税引後で約5,578円から約1万360円です。定期預金は元本を守る手段で、物価の上昇分まで補う手段ではないことが分かります。
ベトナムでは預金金利が高いが、通貨と物価が違う
SAKUKOグループが事業を営むベトナムでは、預金金利が日本よりかなり高い水準です。現地の報道によると、2026年7月16日時点で国有大手銀行の12か月ものは年6.8%でした。
ただし、預けるのは通貨ドンで、日本の預金保険の対象ではありません。円に戻すときは、為替の動きで受け取る金額が増えたり減ったりします。ベトナムの物価や金利の動きは、「ベトナム経済の現状は?物価・金利・制度改革から読み解く」で詳しく取り上げています。名目の金利の高さだけで、国をまたいで預け先を比べることはできません。
定期預金以外の預け先と比べる
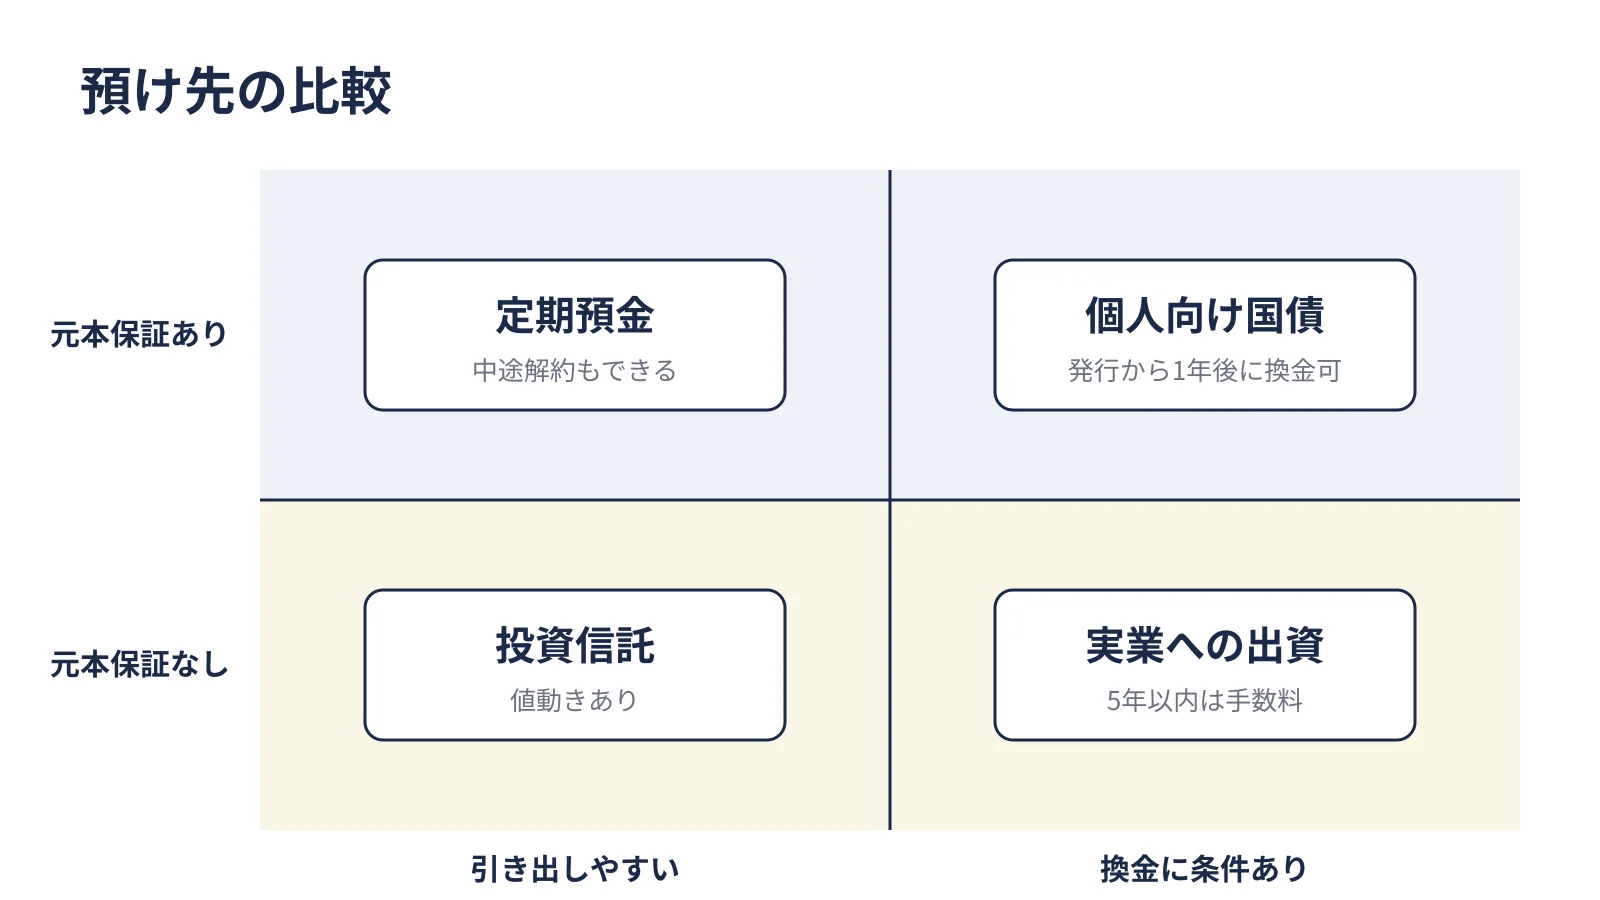
元本保証を優先するなら、定期預金のほかに個人向け国債があります。値動きや元本割れの可能性を受け入れられるなら、投資信託や実業への出資も選択肢に入ります。預け先ごとに、元本の扱いと途中で引き出せるかが違います。
| 預け先 | 元本保証 | 途中解約・換金 | 主なリスク |
|---|---|---|---|
| 定期預金 | あり(預金保険は1,000万円と利息まで) | できる(中途解約の金利) | 物価上昇による目減り |
| 個人向け国債 | あり(国が支払う) | 発行から1年後からできる | 物価上昇、換金時の差し引き |
| 投資信託 | なし | 原則いつでもできる | 値下がり、為替 |
| 実業への出資(社員権) | なし | 条件あり(5年以内は手数料) | 事業の業績、為替、換金しにくさ |
- 個人向け国債は、国が元本と利子を支払う
- 投資信託は、値動きがあり元本は保証されない
- ハイクアの社員権は、事業の利益から配当を受け取る
それぞれの仕組みを順に見ます。
個人向け国債は、国が元本と利子を支払う
個人向け国債は、国が個人向けに発行する債券で、1万円から買えます。2026年11月募集分の利率は、固定5年が年2.17%、固定3年が年1.94%、変動10年の初回が年1.85%です。募集期間は11月9日から11月30日までです。
発行から1年たつと、いつでも国に買い取ってもらえます。その際は、直前2回分の利子に0.79685をかけた額が差し引かれます。例えば、5年以上使う予定のないお金を元本保証のまま置いておきたい人なら、定期預金の5年ものと並べて比べられます。
投資信託は、値動きがあり元本は保証されない
投資信託は、集めたお金を運用会社が株や債券に投資する商品です。少額から多くの銘柄に分散できる一方、値下がりして元本を下回ることがあります。信託報酬などのコストも毎年かかります。
具体的には、ベトナム株に投資する投資信託も、国内の証券会社や銀行で買えます。日本から新興国へ投資する方法は、「ベトナム投資の基礎知識」でまとめています。投資信託を定期預金と比べるときは、値下がりしたときに耐えられる金額かどうかを先に考えます。
ハイクアの社員権は、事業の利益から配当を受け取る
実業への出資は、株価の値動きではなく、事業が稼いだ利益から配当を受け取る方法です。当社(合同会社ハイクア・インターナショナル)は、この形の出資として社員権を募集しています。
社員権とは、合同会社の有限責任社員としての地位のことです。出資した金額を上限に責任を負い、配当は事業の利益から支払われます。
当社の社員権は、SAKUKOグループの事業に参加いただく仕組みです。SAKUKOグループは2011年の創業から、ベトナムで小売・ホテル・食品加工・飲食の4事業を営んでいます。小売店舗は35店舗です(2026年9月時点)。
ハイクアの社員権の概要
| 項目 | 内容 |
|---|---|
| 募集するもの | 合同会社ハイクア・インターナショナルの社員権 |
| 出資金を使う事業 | SAKUKOグループの事業(小売・ホテル・食品加工・飲食) |
| 配当 | 目標年利12%(目標であり、保証はありません) |
| 元本 | 保証はありません |
| 解約 | 5年以内は出資金の5%の手数料。5年以上の継続で手数料なし |
| 契約・運用中の手数料 | 原則無料 |
| 事業の報告 | 年2回、出資者向けの食事会で報告 |
| 追加出資 | 1口単位 |
※2026年11月時点の募集ページの記載に基づく
配当の目標は年12%です。目標であり、元本も配当も保証されていません。事業の業績によっては、目標の配当を受けられない場合があります。
社員権は預金保険の対象ではなく、上場株のようにいつでも売れるものでもありません。検討する場合は、5年以上使う予定がないお金かどうかを先に確かめる必要があります。主なリスクは、次の見出しで表にまとめています。
定期預金・個人向け国債・投資信託・社員権のリスク
元本保証のある預け先にも、物価の上昇で実質的な価値が下がるリスクがあります。元本保証のない預け先では、受け取る金額が預けた金額より少なくなる場合があります。
- 定期預金と個人向け国債のリスク
- 投資信託のリスク
- 社員権のリスク
元本保証のあるものから順に、主なリスクを並べます。
定期預金と個人向け国債のリスク
定期預金と個人向け国債は元本保証がありますが、リスクがないわけではありません。
- 物価上昇による目減り:利息が物価の上昇分に届かず、実質的な価値が下がる場合があります。
- 途中で引き出すときの条件:定期預金は中途解約の金利になり、個人向け国債は発行から1年間は換金できません。
- 預金保険の上限:定期預金は1金融機関あたり元本1,000万円とその利息までが保護の対象です。
例えば退職金のように金額が大きい場合は、預金保険の上限と使う時期の両方を確認します。
投資信託のリスク
投資信託は元本保証がなく、市場の動きで価格が変わります。
- 値下がり:株や債券の価格が下がると、元本を下回ることがあります。
- 為替:海外の資産に投資する商品は、円高になると円での価値が下がります。
- コスト:信託報酬などが毎年かかり、商品によって水準が違います。
具体的には、目論見書でコストと投資先を確かめてから選ぶ必要があります。
社員権のリスク
社員権は元本保証のない出資で、定期預金や個人向け国債とはリスクの性質が違います。配当と払い戻しは、SAKUKOグループの事業の業績に左右されます。主なリスクは次の5つです。
| リスク | 内容 |
|---|---|
| 元本保証がない | 事業の業績が悪化した場合、出資金の全額が戻らない可能性があります |
| 目標の配当を受けられない場合がある | 配当は事業の利益から支払われ、業績によっては目標の配当を受けられません |
| 途中解約の条件と手数料 | 5年以内に解約すると、出資金の5%の手数料がかかります |
| 為替や現地の政治・経済の変化 | 事業はベトナムで行っており、為替や現地の情勢の影響を受けます |
| いつでも売れるものではない | 上場株と違い、市場で売って現金にすることはできません |
例えば、出資から3年後に急にお金が必要になって解約すると、出資金の5%の手数料がかかります。生活費や近いうちに使う予定のお金は、社員権とは分けて考える必要があります。
これらのリスクと契約の条件は、「社員権について」のページにまとめています。面談と契約書面でも、出資の前に説明しています。
よくある質問
定期預金は、いくらまで預金保険で守られますか?
1つの金融機関ごとに、預金者1人あたり元本1,000万円までと、破綻日までの利息が守られます。同じ銀行の利息のつく普通預金なども合算されます。例えば定期預金800万円と普通預金400万円を同じ銀行に預けていると、合計1,200万円のうち1,000万円とその利息が保護の対象です。外貨預金は対象外です。
ネット銀行の定期預金も、預金保険の対象ですか?
日本国内に本店のある銀行であれば、ネット銀行も対象です。対象かどうかは、各銀行のサイトの商品説明に書かれています。ドコモSMTBネット銀行のように、円定期預金を「預金保険の対象」と明記している銀行もあります。保護の上限は、メガバンクと同じ1金融機関あたり元本1,000万円とその利息です。
定期預金は途中で解約できますか?
解約でき、預けた元本は戻ります。ただし利息は銀行所定の中途解約の金利で計算され、表示されている金利より低くなります。中途解約の金利は商品概要説明書に書かれているので、預ける前に確認できます。使う時期が近いお金は、その時期に満期が来る期間を選んでおくと、解約せずに済みます。
金利が上がっている時期は、1年ものと5年もののどちらで預けるべきですか?
1年ものは満期ごとにその時点の金利で預け直せます。5年ものは今の金利で5年間固定されます。使う時期と、今後の金利の動きをどう見るかで選び方が変わります。例えば2年後に使う予定があれば2年もの、使う時期が決まっていなければ1年ものを毎年見直す、といった選び方があります。期間ごとに金利の高い銀行が違うため、預けたい期間で各行を比べることも必要です。
社員権への出資は、定期預金と何が違いますか?
社員権は預金ではなく、預金保険の対象外で元本保証もありません。配当は事業の利益から支払われ、目標であって保証はされません。途中解約には条件があり、5年以内に解約すると出資金の5%の手数料がかかります。上場株のように市場で売ることもできないため、5年以上使う予定がないお金かどうかを先に確かめる必要があります。条件とリスクは、社員権の説明ページと面談で説明しています。
最後に
定期預金の金利は、2026年に入って大きく上がりました。メガバンク3行は横並びで、ネット銀行は期間によって差が大きくなっています。比べるときは、税引後の利息・キャンペーンの条件・預金保険の上限を確認します。
一方で、税引後の金利は物価の上昇率に届いていません。定期預金で元本を守るのか、元本保証のない預け先も組み合わせるのかは、お金を使う時期とリスクの受け止め方で変わります。条件とリスクを確かめたうえで、ご自身で判断してください。
参考にした資料
- 円定期預金金利の改定について(三菱UFJ銀行、2026年10月30日)
- 円定期預金金利の改定について(みずほ銀行、2026年10月29日)
- 円定期預金金利の改定について(ドコモSMTBネット銀行、2026年11月2日)
- プレスリリース(楽天銀行、2026年6月8日)
- 日銀利上げ、1・25%に(共同通信、2026年9月18日)
- 銀行の預金金利の定点観測(Business Insider Japan、2026年11月)
- 消費者物価指数 全国 2026年9月分(総務省統計局、2026年10月23日)
- 預金保険制度の概要(預金保険機構)
- 個人向け国債 パンフレット(財務省、2026年5月)
- 個人向け国債11月債の利率が決定(LIMO、2026年11月6日)
- Bank interest rates on July 16, 2026(Nghe An Newspaper、2026年7月16日)
本記事は2026年11月時点の公開情報をもとにした一般的な情報です。法的・税務上の助言ではありません。当社が募集する社員権は元本を保証するものではありません。条件とリスクの詳細は、募集ページと契約書面でご確認ください。最終的なご判断は、ご自身でお願いいたします。