2026年9月、ソフトバンクグループが個人向けに発行した社債の利率は年4.75%でした。期間は7年で、発行総額は1兆円です。2026年11月募集の個人向け国債(固定5年)は年2.17%なので、2倍以上の差があります。
社債の利率は、発行する会社の信用力と、お金を預ける期間で決まります。利率が高い社債ほど、元本が約束どおり返らない可能性を市場が高く見積もっています。
以下では、2026年に発行された個人向け社債の利率を比べ、利回りの見方とリスクを整理します。後半では、社債と比べられることの多い合同会社の社員権との違いも説明します。
社債の利回りとは|利率・最終利回り・税引後の違い
社債の利率とは、額面に対して毎年受け取る利息の割合です。利回りは、払ったお金に対して得られる収益の割合を指します。発行時に額面で買って満期まで持てば両者はほぼ同じですが、途中で売買すると一致しません。
- 利率と利回りは別のもの
- 税引後の手取りで比べる
この2つの順に見ていきます。
利率と利回りは別のもの
発行時に募集される社債を新発債、発行後に市場で売買される社債を既発債と呼びます。新発債は額面100円につき100円で買うため、満期まで持てば利率がそのまま利回りになります。
既発債は時価で売買されるため、買う価格で利回りが変わります。最終利回りは、償還までに受け取る利息と償還差損益を1年あたりに直した数字です。購入価格が額面より安いほど、最終利回りは上がります。
例えば、利率2%で残り5年の社債を、額面100円につき95円で買う場合です。毎年2円の利息に加え、満期に5円の差益が出ます。1年あたり3円の収益を95円で割ると、利回りはおよそ年3.16%です。
既発債を選ぶときは、利率ではなく最終利回りで比べます。証券会社の画面では、両方が並べて表示されています。
税引後の手取りで比べる
社債の利息には、所得税・復興特別所得税・住民税をあわせて20.315%の税金がかかります。利息を受け取るときに差し引かれるため、手元に入るのは税引後の金額です。
年4.75%の社債なら、税引後の利率は年3.785%です。100万円分を買うと、1年に受け取る利息は税引前で4万7,500円、税引後でおよそ3万7,850円になります。
定期預金や個人向け国債の利子も、同じ20.315%が差し引かれます。税引前どうしで比べても、差の大きさは変わりません。定期預金の金利と手取りは、定期預金の金利比較で整理しています。
満期前に売って利益が出た場合も、同じ税率で課税されます。損失が出たときの扱いなど細かい点は、取引する証券会社か税理士に確認してください。
2026年に発行された個人向け社債の利率
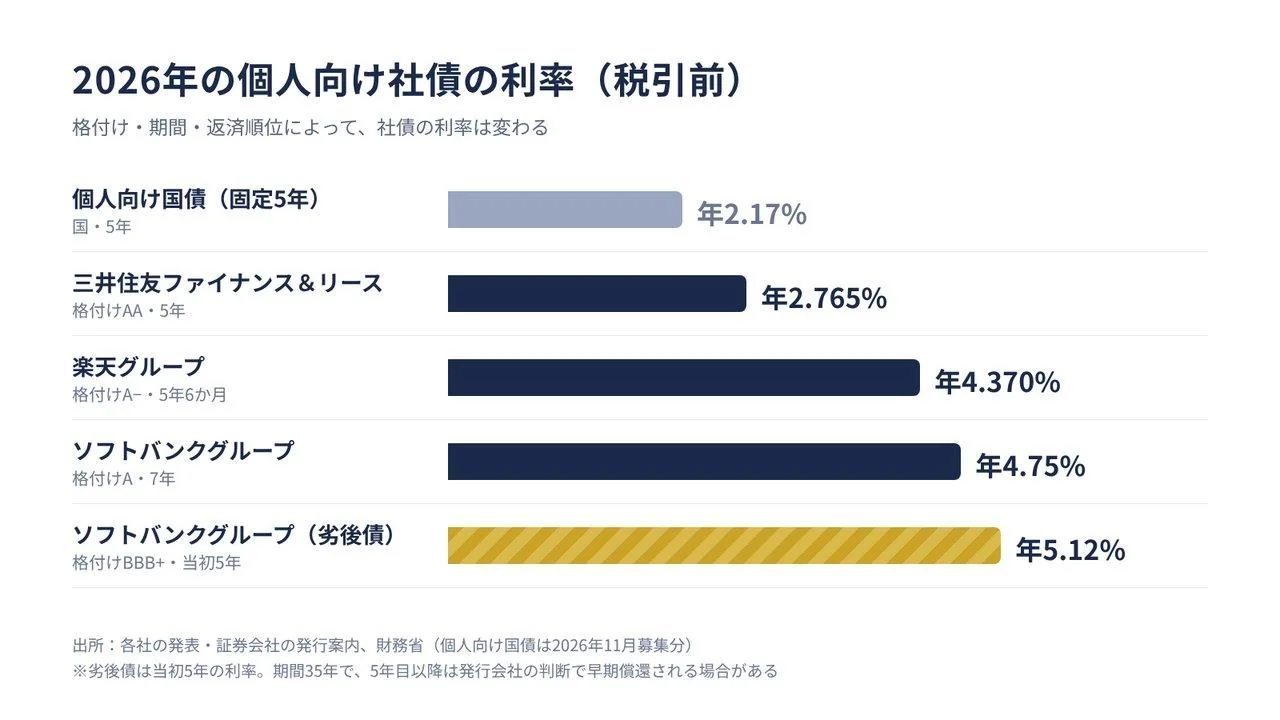
2026年の個人向け社債の利率は、格付けAAの5年債で年2%台、格付けA前後の5〜7年債で年4%台でした。同じ時期の個人向け国債(固定5年)は、年2%台前半です。
| 銘柄 | 期間 | 格付け | 利率(税引前) |
|---|---|---|---|
| 三井住友ファイナンス&リース 第58回 | 5年 | AA(R&I・JCR) | 年2.765% |
| 楽天グループ 第26回 | 5年6か月 | A−(JCR) | 年4.370% |
| ソフトバンクグループ 第70回 | 7年 | A(JCR) | 年4.75% |
| (参考)個人向け国債 固定5年 | 5年 | ― | 年2.17% |
※発行日は上から2026年11月5日・10月29日・9月17日。個人向け国債は2026年11月募集分
- ソフトバンクグループ第70回無担保社債
- 楽天グループ第26回無担保社債
- 三井住友ファイナンス&リース第58回無担保社債
3つの銘柄の条件を順に見ます。
ソフトバンクグループ第70回(期間7年・格付けA)
ソフトバンクグループは2026年9月、第70回無担保社債を発行総額1兆円で発行しました。利率は年4.75%、期間は7年、購入単位は100万円です。格付けは日本格付研究所(JCR)のAです。
利息は毎年3月と9月の2回に分けて支払われ、満期は2033年9月です。発表時の仮条件は年4.30〜4.90%で、決まった利率はその範囲の上寄りでした。
3銘柄で利率が最も高いのは、期間が最も長いことが大きな理由です。7年後に元本が返る前提なので、その間の会社の業績を自分で確認していく必要があります。
楽天グループ第26回(期間5年6か月・格付けA−)
楽天グループは2026年10月、第26回無担保社債を年4.370%で発行しました。期間は5年6か月で、格付けはJCRのA−です。税引後の利率は年3.482%になります。
2025年8月に発行した前回の第25回債は、期間3年で年2.336%でした。期間が長くなったことに加え、この1年で国内の金利が上がったことも利率を押し上げています。
格付けA−は、3銘柄の中で最も低い評価です。利率が高い分、業績が悪化したときには社債の価格が下がりやすくなります。満期前に売る可能性があるお金かどうかも、買う前に確かめておく必要があります。
三井住友ファイナンス&リース第58回(期間5年・格付けAA)
三井住友ファイナンス&リースは2026年11月、期間5年の第58回無担保社債を年2.765%で発行しました。格付けはR&IとJCRの両方でAAです。
同じころ募集された個人向け国債(固定5年)は、年2.17〜2.39%でした。格付けの高い会社の社債は、国債への上乗せが年0.4〜0.6%ほどにとどまります。
具体的には、5年後に使う予定が決まっているお金を置く場合です。国債より少し高い利率を、信用力の高い会社から受け取る選び方になります。国と会社の信用力の差をどう見るかで、どちらを選ぶかが変わります。
社債の利回りが銘柄ごとに違う理由
社債の利率は、国債の金利に会社ごとの上乗せを足した水準で決まります。上乗せの大きさを左右するのは、主に格付け・期間・返済順位の3つです。
- 格付け(発行する会社の信用力)
- 期間の長さ
- 劣後債・ハイブリッド債の返済順位
順に説明します。
格付け(発行する会社の信用力)
格付けは、社債の元本と利息が約束どおり支払われる確実性を、格付会社がAAAやAなどの記号で示したものです。国内の個人向け社債では、R&IとJCRの格付けがよく使われます。
BBB以上は投資適格、それより下は投機的と呼ばれます。格付けが低い会社ほど投資家は高い上乗せを求めるため、利率も高くなります。
2026年の発行例でも、AAの三井住友ファイナンス&リースは年2%台、A−の楽天グループは年4%台でした。格付けは発行後に見直されることがあり、下がると社債の価格も下がりやすくなります。
期間の長さ
同じ会社の社債でも、期間が長いほど利率は高めに設定されます。お金が返ってくるまでに、会社の業績や市場の金利が変わる可能性が大きくなるからです。
楽天グループの例では、2025年8月発行の3年債が年2.336%、2026年10月発行の5年6か月債が年4.370%でした。発行時期も違うため差のすべてが期間によるものではありませんが、期間が延びると利率は上がる傾向があります。
期間の長い社債を選ぶ場合は、満期まで使わないお金かどうかを先に確認します。途中で売ると、そのときの時価での売却になるからです。
劣後債・ハイブリッド債の返済順位
劣後債は、会社が破綻したときの返済順位が普通の社債より低い社債です。一般の債務を返し終えたあとに、元本と利息の返済が始まります。その分、利率は高めに設定されます。
例えばソフトバンクグループが2026年6月に発行したハイブリッド社債(第9回)は、当初5年の利率が年5.12%です。期間は35年ですが、5年目以降は会社の判断で早期に償還できます。5年後からの利率は、1年国債の金利をもとに毎年見直されます。
この社債には、利息の支払いを先送りできる条項も付いています。利率の高さだけで選ぶと、早期償還や利払いの繰延べの条件を見落とします。購入前に目論見書で、償還と利払いの条件を確認してください。
社債のリスク|信用・価格変動・流動性・期限前償還
社債は満期まで持てば、発行した会社が支払えなくならない限り額面で返ってきます。ただし元本は保証されておらず、主に次の4つのリスクがあります。
- 信用リスク:会社の経営が悪化し、利息や元本の支払いが遅れる・減る・なくなる場合がある
- 価格変動リスク:満期前に売るときは時価になる。市場の金利が上がると、社債の価格は下がる
- 流動性リスク:買い手が少ない銘柄は、希望する価格で売れない場合がある
- 期限前償還リスク:会社の判断で早く償還されると、その後の利息は受け取れない
社債は預金ではないため、預金保険の対象外です。銀行の窓口で買った社債も同じ扱いです。
具体的には、7年の社債を3年目に売る場合を考えます。その間に市場の金利が上がっていれば、売値が買値を下回ることがあります。満期まで使わないお金で買うのが、社債の基本的な使い方です。
社債とハイクア・インターナショナルの社員権の違い|立場・受け取るもの・解約・開示
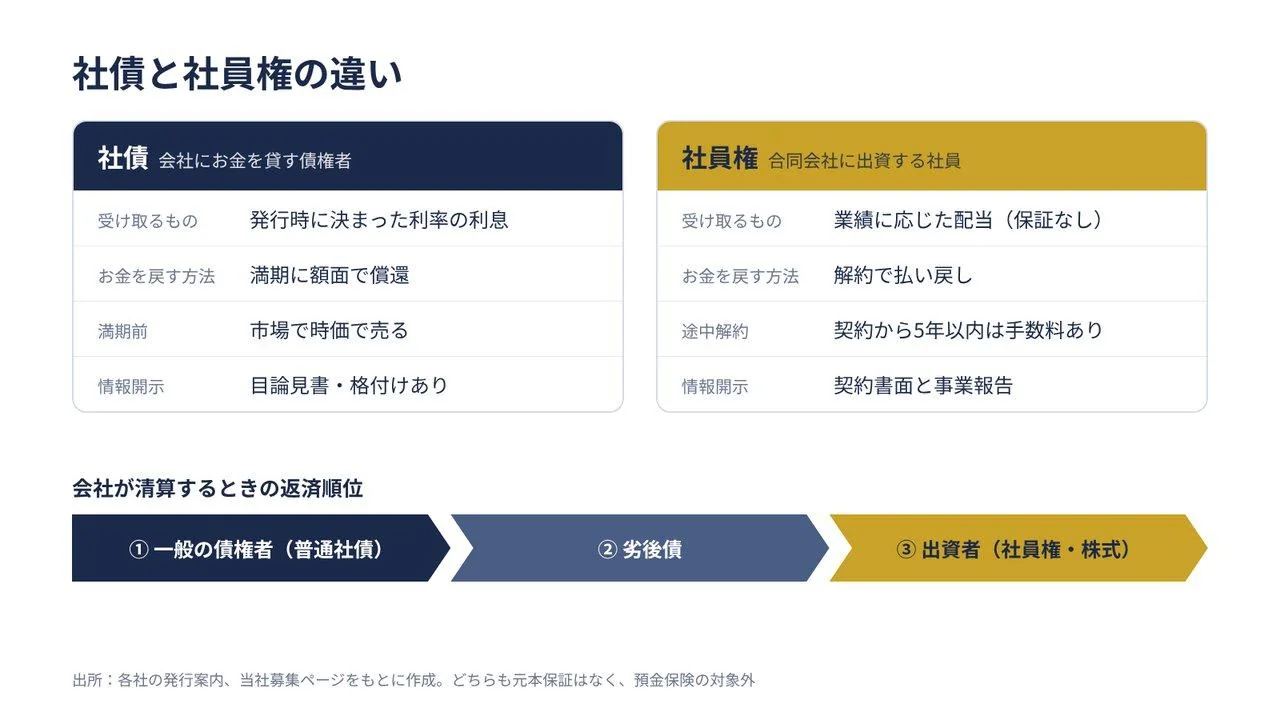
合同会社ハイクア・インターナショナル(以後ハイクア)が募集している社員権は、社債ではありません。社員権は、合同会社に出資して社員(出資者)になる権利です。会社にお金を出して定期的な受け取りを見込む点は社債と似ていますが、法律上の立場と条件は大きく違います。
| 項目 | 個人向け社債 | ハイクアの社員権 |
|---|---|---|
| お金を出した人の立場 | 会社にお金を貸す債権者 | 合同会社の社員(出資者) |
| 受け取るもの | 発行時に決まった利率の利息 | 業績に応じた配当 |
| 利率・配当の水準 | 2026年の発行例で年2〜4%台(税引前) | 目標年利12%(2024年の募集開始から毎年達成) |
| 元本保証 | なし | なし |
| お金を戻す方法 | 満期に額面で償還。満期前は市場で時価で売る | 解約で払い戻し。契約から5年以内は出資金の5%が手数料 |
| 格付け・目論見書 | あり | なし(自己私募) |
| 主なリスク | 信用・価格変動・流動性・期限前償還 | 業績による配当の減少と元本割れ・為替・現地の政治と経済 |
| 会社が清算するとき | 一般の債権者として返済を受ける | 債権者への返済後に、残った財産から払い戻し |
※社債の利率は本記事で取り上げた2026年の発行例。社員権の条件は2026年11月時点のハイクアの募集ページの掲載内容
- 社債と社員権で似ている点
- 立場と受け取るものの違い
- 情報開示と途中解約の違い
- ハイクアが目標年利の根拠として挙げていること
- ハイクアの社員権の概要
社債と並べて検討する場合は、次の点を確認してください。
社債と社員権で似ている点
どちらも、会社にまとまったお金を出し、その会社の事業から定期的な受け取りを見込む商品です。元本は保証されず、預金保険の対象にもなりません。
受け取る金額が、出した先の会社の状態に左右される点も同じです。社債は、会社が支払えなくなれば利息も元本も減ります。社員権は、業績が悪化すれば配当が目標を下回り、元本が満額戻らない場合があります。
例えば、退職金の一部を5年以上使わない前提で置く場合です。社債も社員権も候補になりますが、どちらを選んでも出した先の会社を見続ける必要がある点は変わりません。
立場と受け取るものの違い
社債を買った人は、会社にお金を貸した債権者です。利率は発行時に決まり、会社が支払える限り、業績にかかわらず同じ利息を受け取ります。
社員権を持つ人は、会社の社員(出資者)です。配当は事業の利益から支払われるため、業績次第で目標を下回ります。会社が清算するときは債権者への返済が先で、出資者への払い戻しはその後です。
具体的には、同じ会社にお金を出しても、社債なら貸す側、社員権なら事業に参加する側に立ちます。返済の約束を重く見るか、事業の成果を分け合う仕組みを選ぶかで、向き不向きが分かれます。
情報開示と途中解約の違い
個人向けに広く売られる社債は、発行する会社が金融商品取引法にもとづく届出を出し、証券会社が目論見書を渡して販売します。多くの銘柄は格付けも取得しています。
ハイクアの社員権は、業務執行社員が自ら募集する自己私募です。格付けや目論見書はなく、条件は募集ページと契約書面で確認します。事業の状況は、年2回の出資者向けの食事会で代表が報告しています。
途中で手放す方法も違います。社債は満期前でも市場で売れますが、値下がりしていれば損失が出ます。社員権は解約で払い戻しを受け、契約から5年以内の解約には出資金の5%の手数料がかかります。
ハイクアが目標年利の根拠として挙げていること
ハイクアが配当の目標を年利12%としている背景には、ベトナムの経済成長と、現地でお金を借りるときの金利の高さがあります。
ベトナムの2026年7〜9月期のGDP成長率は、前年同期比9.95%でした。1〜9月の累計は9.01%で、同じ期間としては15年ぶりの高い伸びです。ベトナム経済の動きは、ベトナム経済の現状は?物価・金利・制度改革から読み解くで詳しく整理しています。
現地の銀行の貸出金利も、日本より高い水準です。ベトナムの銀行の2026年7月の平均貸出金利(ドン建て)は、年8.3〜10.5%でした。個人向けの平均で年11%を超える銀行もあり、担保や実績の少ない借り手ほど金利は高くなります。
SAKUKOグループの事業も伸びています。小売・ホテル・食品加工・飲食の4事業を展開し、売上は前年比20%を上回るペースで伸びています。こうした事業の利益から、募集を始めた2024年以降、配当は毎年目標の年利12%を達成しています。出資金を使う事業と配当の仕組みは、募集ページと面談で説明しています。
一方で、根拠となる環境は変わります。ベトナムの中央銀行は2026年10月、生産向けの貸出金利を年1.5〜2ポイント下げるよう銀行に求めました。ハイクアも、将来は金利の低下で目標の達成が難しくなる可能性があるとしています。そのため、事業を複数に分けて収益を確保することで対応する方針です。
ハイクアの社員権の概要
ハイクアが募集している社員権の条件は、次のとおりです(2026年11月時点)。
| 項目 | 内容 |
|---|---|
| 募集するもの | 合同会社ハイクア・インターナショナルの社員権(有限責任社員たる地位) |
| 出資金を使う事業 | SAKUKOグループの小売・ホテル・食品加工・飲食の4事業 |
| 配当 | 目標年利12%(2024年の募集開始から毎年達成) |
| 元本 | 保証はなし |
| 解約 | 契約から5年以内の解約は出資金の5%が手数料。5年以上の継続で手数料なし |
| 手数料 | 契約・運用中は原則無料 |
| 事業の報告 | 年2回、出資者向けの食事会で代表が報告 |
| 追加出資 | 1口単位 |
SAKUKOグループは2011年の創業で、ベトナムで小売35店舗とホテル2拠点を運営しています。従業員は300名以上、年商は25億円、会員は70万人です。ハイクアの社員権には、これまでに150名以上が出資しています。
日本からベトナムに投資する方法の全体像は、ベトナム投資の基礎知識で比べています。
ハイクアの社員権のリスク
社員権のリスクは、社債とは性質が違います。社債は会社が支払えなくなることが主なリスクですが、社員権は事業の業績そのものが配当と元本に影響します。
| リスク | 内容 |
|---|---|
| 元本 | 元本保証はない。業績が悪化すると、出資金が満額戻らない場合がある |
| 配当 | 業績によって、目標の配当を受けられない場合がある |
| 途中解約 | 契約から5年以内の解約は、出資金の5%が手数料になる |
| 為替・現地の変化 | 為替や、ベトナムの政治・経済の変化が事業に影響する |
| 換金のしやすさ | 上場株や社債のように、市場で売ることはできない |
例えば、出資から3年で解約すると、出資金の5%が手数料として差し引かれます。満期に額面で償還される社債とは、お金を手元に戻す仕組みが違います。
一方で、ハイクアはこうしたリスクを踏まえた運営をしています。出資金は小売・ホテル・食品加工・飲食の4事業に充て、1つの事業に頼らない形にしています。募集を始めた2024年から、配当は毎年目標の年利12%を達成しています。
契約・運用中の手数料は原則かからず、5年以上続ければ解約手数料もかかりません。事業の状況は年2回の報告会で代表が直接説明し、うまくいっている点だけでなく課題も共有しています。
条件とリスクの詳しい内容は、ハイクアの「社員権について」のページで確認できます。為替や現地のリスクへの考え方は、面談で説明しています。
よくある質問
社債の利回りは今どのくらいですか?
2026年に個人向けに発行された円建ての社債は、格付けAAの5年債で年2%台、格付けA前後の5〜7年債で年4%台でした。例えば、三井住友ファイナンス&リースの5年債は年2.765%、ソフトバンクグループの7年債は年4.75%です。利率は発行のたびに変わり、市場の金利や会社の信用力で上下します。新しく募集される社債の条件は、証券会社の新発債の案内で確認できます。
社債は元本保証ですか?満期前に売れますか?
社債は元本保証ではありません。発行した会社が支払えなくなれば、利息や元本が減ったり、支払われなかったりします。満期前でも証券会社を通じて売れますが、売値は時価で、買値を下回ることがあります。買い手が少ない銘柄は、希望する価格で売れない場合もあります。
社債の利息にかかる税金はいくらですか?
社債の利息には、所得税・復興特別所得税・住民税をあわせて20.315%の税金がかかります。受け取るときに差し引かれるため、年4.75%の社債の手取りは年3.785%です。満期前に売って出た利益も、同じ税率で課税されます。個別の社債はNISAの対象外です。損失が出た場合の扱いなど細かい点は、取引する証券会社や税理士に確認してください。
ハイクアの社員権は社債ですか?
社債ではありません。ハイクアが募集しているのは、合同会社ハイクア・インターナショナルの社員権で、出資して会社の社員になる権利です。決まった利率の利息ではなく、業績に応じた配当を受け取ります。配当は目標年利12%(2024年の募集開始から毎年達成)で、元本保証はありません。格付けや目論見書はないため、条件は募集ページと契約書面で確認してください。
出資したあと、事業の状況はどう確認できますか?
年2回、出資者向けの食事会で、代表が事業の状況を直接報告しています。うまくいっている点だけでなく、課題も共有する方針です。YouTubeでも、最新の状況を随時発信しています。報告の内容と契約時に確認した条件を照らし合わせることで、出資を続けるかどうかを判断できます。
最後に
社債の利回りの差は、格付け・期間・返済順位でほぼ説明できます。年4%台の社債は、年2%台の社債より信用力が低いか、期間が長いか、条件が複雑です。利率を比べるときは、その理由も一緒に確認してください。
社員権は社債と並べて比べられることがありますが、立場も受け取るものも違います。ハイクアの社員権は、ベトナムで15年続くSAKUKOグループの事業から配当を受け取る仕組みです。条件とリスクを確かめたうえで、ご自身のお金の使い道に合うかを判断してください。
参考にした資料
- 第70回無担保普通社債の条件決定に関するお知らせ(ソフトバンクグループ、2026年9月4日)
- 楽天グループ株式会社 新発社債発行のご案内(野村證券、2026年10月)
- 三井住友ファイナンス&リース株式会社第58回無担保社債(マネックス証券、2026年10月26日)
- ソフトバンクグループ第9回利払繰延条項・期限前償還条項付無担保社債 募集のご案内(東海東京証券、2026年5月)
- 個人向け国債11月債の利率が決定(LIMO、2026年11月6日)
- 債券のリスク(大和証券)
- 新発債と既発債(楽天証券)
- ベトナム7-9月期GDP、前年同期比9.95%増(ニューズウィーク日本版/ロイター、2026年10月3日)
- Interest rate developments applied by credit institutions in July 2026(ベトナム銀行協会、2026年8月28日)
- Banks cut deposit rates but borrowing costs remain high(Viet Nam News、2026年10月)
- Average lending rates have edged up at many banks(VietNamNet、2026年5月)
本記事は2026年11月時点の公開情報をもとにした一般的な情報です。法的・税務上の助言ではありません。当社が募集する社員権は元本を保証するものではありません。条件とリスクの詳細は、募集ページと契約書面でご確認ください。最終的なご判断は、ご自身でお願いいたします。