公的年金を受け取り始めるのは、原則として65歳からです。60歳で定年を迎え、受け取った退職金をどう運用するか調べている方も多いのではないでしょうか。
総務省の家計調査(2025年)では、65歳以上の夫婦のみの無職世帯で、毎月4万2,434円の赤字が出ています。この赤字が10年続けば、取り崩す額は約500万円です。
本記事では、老後の資産運用の主な方法を、メリット・デメリットとあわせて整理します。後半では、まだあまり知られていない選択肢として、合同会社の社員権への出資も紹介します。
60歳からの資産運用で考えておきたいこと
60歳からの資産運用は、30代・40代の運用とは目的が少し違います。時間をかけて大きく増やすより、手元のお金を減らさずに使っていくことが中心になります。
- 年金だけでは毎月の生活費が足りない
- 「増やす」より「減らさずに受け取る」
- 使う時期でお金を分ける
順に見ていきます。
年金だけでは毎月の生活費が足りない
65歳以上の夫婦のみの無職世帯では、実収入が月25万4,395円で、その約9割が年金などの社会保障給付です。一方、生活費にあたる消費支出は月26万3,979円で、税金や社会保険料も月3万2,850円かかります。
差し引きの赤字は、毎月4万2,434円です。単身の無職世帯でも、毎月2万9,980円の赤字が出ています。
世帯主が65歳以上の二人以上の世帯(働いている世帯も含む)では、貯蓄の平均が2,564万円、中央値が1,777万円です。このうち世帯主が無職の世帯に絞ると、平均は2,494万円でした。前年より66万円少なく、6年ぶりの減少です。減ったのは主に預貯金で、物価が上がるなか、預貯金を取り崩して暮らす世帯が多いことがうかがえます。
「増やす」より「減らさずに受け取る」
60歳から値動きの大きい商品に多くを回すと、下がったときに取り戻す時間が限られます。退職金をまとめて投資した直後に相場が下がり、老後資金を大きく減らしてしまう例も少なくありません。
老後の運用で必要なのは、元本を大きく減らさずに、利息や配当を受け取りながら使っていくことです。例えば1,000万円を年3%で運用できれば、税引前で年30万円、月2万5,000円ほどの収入になります。毎月の赤字の半分ほどを、貯蓄を取り崩さずに補える計算です。
使う時期でお金を分ける
老後のお金は、使う時期によって3つに分けて考えると整理しやすくなります。
- 近いうちに使うお金:65歳までの生活費や、年金で足りない分。預貯金など、すぐに引き出せて元本が減らないところに置く
- 予備のお金:医療・介護や住まいの修理への備え。生活費の1〜2年分を目安に、預貯金で持っておく
- 長く置けるお金:5年以上先まで使う予定のないお金。利息や配当を受け取りながら、少しずつ増やす運用に回す
資産運用を考えるのは、3つ目の「長く置けるお金」が中心です。60歳なら、65歳までの生活費を先に分けておくと、残りを落ち着いて運用できます。
老後の資産運用の主な方法と特徴
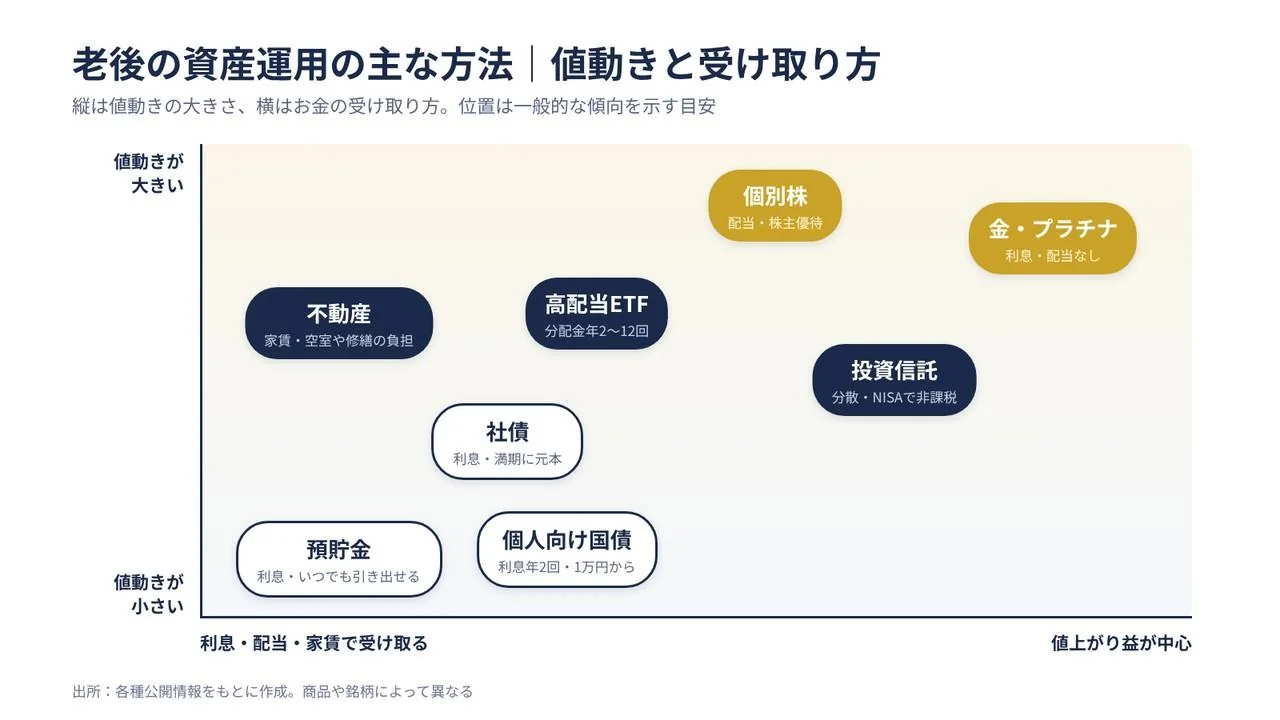
老後の資産運用の主な方法は、預貯金・個人向け国債・投資信託・高配当ETF・個別株・社債・金やプラチナ・不動産です。値動きの大きさと、お金の受け取り方がそれぞれ違います。
| 方法 | 主な特徴 | 値動き | 受け取り方 | 元本の扱い |
|---|---|---|---|---|
| 預貯金 | いつでも引き出せる。金利は低め | なし | 利息 | 預金保険で1,000万円とその利息まで保護 |
| 個人向け国債 | 国が発行。1万円から買える | なし | 利息(年2回) | 原則として元本割れなし |
| 投資信託(NISA) | 少額で数十〜数千社に分散できる | あり | 値上がり益・分配金 | 保証なし |
| 高配当ETF | 配当の高い株をまとめて買える | あり | 分配金(年2〜12回) | 保証なし |
| 個別株 | 企業を選んで投資。株主優待もある | 大きい | 配当・値上がり益 | 保証なし |
| 社債 | 企業にお金を貸して利息を受け取る | 小さい(途中で売ると変わる) | 利息(年2回が多い) | 発行企業が破綻すると戻らない場合がある |
| 金・プラチナ | 実物資産。物価の上昇に強いとされる | 大きい | 値上がり益のみ | 保証なし |
| 不動産 | 家賃収入を得られる | あり(売るとき) | 家賃 | 保証なし |
※2026年11月時点の一般的な特徴。商品や銘柄によって条件は異なる
- 預貯金・個人向け国債
- NISAで投資信託・高配当ETF
- 個別株
- 社債
- 金・プラチナ・不動産
それぞれのメリットとデメリットを見ていきます。
預貯金・個人向け国債
預貯金は、いつでも引き出せて、1つの金融機関あたり元本1,000万円とその利息までが預金保険で守られます。一方で金利は低く、物価が上がると実質的な価値が目減りする点に注意が必要です。金融機関ごとの金利は、定期預金の金利比較で詳しく比べています。
個人向け国債は、国が元本と利子を支払う債券で、1万円から買えます。2026年11月募集分の利率は、変動10年が1.85%、固定5年が2.17%(いずれも税引前)です。
発行から1年たてば途中で換金でき、直前2回分の利子に相当する額が差し引かれます。例えば1,000万円を固定5年で持つと、利子は税引前で年21万7,000円です。「減らさない」お金の置き場所に向いていますが、これだけで毎月の赤字を埋めるのは難しい水準です。
NISAで投資信託・高配当ETF
NISAは、投資で得た利益や配当に税金がかからない制度です。生涯で1,800万円まで使え、そのうち成長投資枠では1,200万円まで投資信託や株を買えます。60歳からでも口座が開けて、非課税で持てる期間にも制限がありません。
ただし、1年間に投資できるのは最大360万円です。360万円以上の退職金をまとめてNISAに入れることはできないため、何年かに分けて使うことになります。
投資信託は、少額で数十〜数千社に分散できるのがメリットです。一方で価格は毎日動き、値下がりした時期に取り崩すと、その分の損失が確定します。
高配当ETFは、配当の高い株をまとめて組み入れ、年4回ほど分配金を受け取れる商品です。分配金を生活費の足しにしやすい反面、価格の変動と減配のリスクがあります。銘柄ごとの利回りや税金は、高配当ETFとは?利回り上位の銘柄と税金・受け取り時期で解説しています。
個別株
個別株は、投資する企業を自分で選んで株を買う方法です。配当に加えて、企業によっては自社製品や優待券などの株主優待も受け取れます。
日本の株は100株単位で買うのが基本で、1銘柄あたり数万〜数十万円が必要です。配当には20.315%の税金がかかりますが、NISAの成長投資枠で買えば非課税になります。
個別株のリスクは、1社の業績に資産が大きく左右されることです。業績が悪くなれば減配や株価の下落が起き、企業が破綻すれば株の価値はほぼなくなります。
仮に退職金の多くを1社の株に回すと、その会社の業績悪化や不祥事だけで老後資金が大きく減ります。個別株を持つなら、業種の違う複数の銘柄に分け、資産全体の一部にとどめるのが一般的です。
社債
社債は、企業にお金を貸して、決まった利息を受け取る方法です。利率は国債より高めに設定され、発行した企業が破綻しなければ、満期に元本が戻ります。
一方で、企業が破綻すると、利息も元本も戻らない場合があります。満期の前に売る場合の価格は、そのときの市場価格です。実際の発行例や利回りは、社債の利回り比較で紹介しています。
金・プラチナ・不動産
金やプラチナは、物価が上がる局面で価値を保ちやすいとされる実物資産です。ただし利息や配当はなく、値上がりしたときに売って初めて利益になります。詳しくはプラチナ投資とは?始め方とメリットを解説でも整理しています。
不動産は、家賃として毎月の収入を得られますが、まとまった資金や借入れが必要です。また、空室や修繕の負担もあります。少額で始める方法としては、不動産投資信託(REIT)が代表的です。家賃などを元にした分配金を受け取れる一方、証券取引所で売買されるため、株と同じように価格は毎日変動します。
もう1つの選択肢|合同会社の社員権への出資
ここまでの方法は、市場の値動きか、利率の低さのどちらかと向き合う必要があります。もう1つの選択肢が、合同会社の社員権への出資です。
まだ広く知られている方法ではないため、仕組みから説明します。
社員権とは
社員権とは、合同会社に出資してその会社の社員になる権利です。ここでいう社員は従業員ではなく、出資者のことを指します。出資者は、会社の利益から配当を受け取ります。
株と違って証券取引所には上場しておらず、毎日の価格もつきません。社債のように会社にお金を貸すのではなく、事業に出資して利益の分配を受ける点も違います。
金融庁は、高利回りを掲げて不適切な勧誘をする合同会社があるとして、2022年に注意喚起を出しました。社員権を選ぶときは、事業の中身と、出資者への報告の仕組みが見えるかどうかを確かめる必要があります。
値動きを見ずに、配当で受け取る運用
社員権には市場の価格がないため、株や投資信託のように毎日の値動きを確かめる必要がありません。受け取る配当は、出資先の事業の利益から決まります。
60歳からの運用で心配になりやすいのは、相場が下がった時期に取り崩して損失を確定させてしまうことです。社員権は相場の動きで評価額が変わらないため、配当を受け取りながら持ち続ける運用に向いています。
ハイクア・インターナショナルの社員権の6つの特徴
合同会社ハイクア・インターナショナル(以後ハイクア)は、社員権の形で出資を募集しています。出資金の使い道は、ベトナムで小売やホテルを営むSAKUKOグループの事業です。ハイクアの社員権には、次の6つの特徴があります。
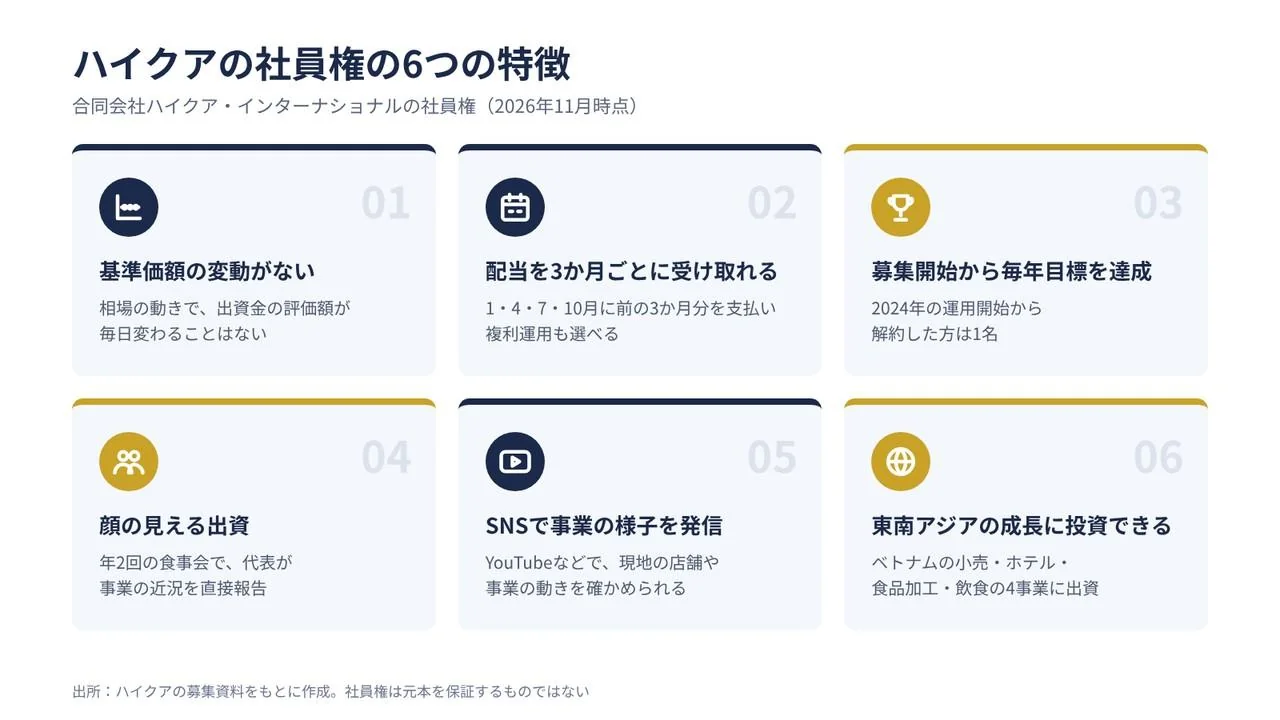
- 基準価額の変動がない
- 配当を3か月ごとに受け取れる
- 募集開始から毎年目標を達成
- 顔の見える出資
- SNSで事業の様子を発信
- 東南アジアの成長に投資できる
それぞれ詳しく見ていきましょう。
基準価額の変動がない
ハイクアの社員権には、投資信託のような基準価額や、株のような市場の価格がありません。相場の動きで、出資金の評価額が毎日変わることはありません。
毎日の株価やニュースに一喜一憂せず、配当の入金を確かめるだけでよいのが、この仕組みの分かりやすさです。値動きの大きい商品が苦手な方にも、続けやすい運用といえます。
配当を3か月ごとに受け取れる
配当の目標は年利12%です。配当は年4回、1・4・7・10月にそれぞれ前の3か月分が支払われ、目標は各回3%です。
2か月ごとの年金に加えて3か月ごとに配当が入ると、毎月のお金の流れを組み立てやすくなります。源泉税20.42%を差し引いた金額が振り込まれ、受け取った配当を元手に回す複利運用も選べます。
募集開始から毎年目標を達成
ハイクアの社員権は2024年2月に運用を始め、募集を開始した2024年から毎年、目標の年利12%を達成しています。2026年10月時点で、出資者は国内外の150名です。
この間に解約した方は1名で、16名の方が延べ22回の追加出資をしています。配当を受け取りながら、出資を増やしていただいている方も多いです。
顔の見える出資
ハイクアは年2回、東京・大阪・名古屋・福岡で出資者向けの食事会を開いています。会では代表のヤンが、SAKUKOグループの近況と今後の計画をスライドで報告する形です。
報告では、うまくいっている点だけでなく、思うように進んでいない点も話し、出資者の質問にその場で答えます。ベトナムからグループの経営メンバーも参加するため、事業を動かしている人と直接話せるのも特徴です。食事会の様子は、出資者食事会のページで紹介しています。
SNSで事業の様子を発信
代表のヤンは、YouTubeチャンネル「海外ビジネスのヤン会長」などのSNSで、ベトナムでの事業や現地の様子を発信しています。
出資した後も、店舗やホテルの様子を動画や投稿で確かめることが可能です。食事会のない時期にも事業の動きが見えるので、出資先を身近に感じやすくなります。
東南アジアの成長に投資できる
出資金は、SAKUKOグループがベトナムで営む小売・ホテル・食品加工・飲食の4事業に使われます。SAKUKOグループは2011年の創業で、小売35店舗とホテル2拠点を運営し、会員は70万人です。売上は前年比20%を上回るペースで伸びています。
ベトナムの2026年7〜9月期のGDP成長率は、前年同期比9.95%でした。銀行の平均貸出金利(ドン建て)も2026年7月時点で年8.3〜10.5%と、日本より高い水準です。
こうした成長の速さと金利の高さが、目標年利12%の背景にあります。日本にいながら東南アジアの成長に投資したい方にとっては、選択肢の1つです。ベトナムの経済と投資の基本は、ベトナム投資の基礎知識でまとめています。
ハイクアの社員権の条件と確認しておきたい点
ハイクアの社員権の条件と、出資の前に確認しておきたい点をまとめます。
ハイクアの社員権の概要
ハイクアが募集している社員権の条件は、次のとおりです(2026年11月時点)。
| 項目 | 内容 |
|---|---|
| 募集するもの | 合同会社ハイクア・インターナショナルの社員権(有限責任社員たる地位) |
| 出資金を使う事業 | SAKUKOグループの小売・ホテル・食品加工・飲食の4事業 |
| 配当 | 目標年利12%(2024年の募集開始から毎年達成) |
| 配当の支払い | 年4回(1・4・7・10月)。源泉税20.42%を差し引いて振り込み。複利運用も可能 |
| 元本 | 保証はありません |
| 解約 | 契約から5年以内の解約は出資金の5%が手数料。5年以上の継続で手数料なし |
| 手数料 | 契約・運用中は原則無料 |
| 事業の報告 | 年2回、出資者向けの食事会で代表が報告 |
SAKUKOグループの従業員は300名以上、年商は25億円です。2011年の創業から15年にわたり、ベトナムで事業を続けています。
確認しておきたい点
社員権には元本保証がなく、業績によって配当が目標を下回る場合があります。契約から5年以内の解約には出資金の5%の手数料がかかり、為替やベトナムの金利の動きも事業に影響します。
一方で、出資金は4つの事業に分けて使われ、1つの事業に頼らない形です。2024年2月の運用開始から、解約した方は1名のみでした。条件の詳しい内容は、ハイクアの「社員権について」のページで確認できます。
よくある質問
60歳から資産運用を始めても遅くないですか?
遅くはありません。60歳から90歳までと考えても、30年ほどお金を使う期間があります。優先したいのは、大きく増やすことより、元本を大きく減らさずに受け取りながら使うことです。まず65歳までの生活費と予備のお金を預貯金で分けておき、残りを運用に回すと、相場が下がった時期にも慌てずに済みます。NISAも60歳から使え、非課税で持てる期間に制限はありません。
退職金のうち、いくらを運用に回せばいいですか?
決まった割合はありませんが、先に「使う予定のお金」を除いて考えるのが基本です。住宅ローンの返済や車の買い替え、65歳までの生活費、生活費1〜2年分の予備を差し引いた残りが、運用に回せるお金の目安になります。一度にまとめて投資せず、何回かに分けて始めると、買う時期による値動きの影響を和らげられます。
老後の資産運用で、リスクを避けるためにやるべきことは何ですか?
まずは、退職金を一度に投資せず、時期を分けて少しずつ始めることです。1つの商品や1社に集中させず、仕組みを理解できる商品だけを選ぶことも欠かせません。勧誘を受けたときはその場で決めず、誰が運用し、どんな事業から利益が出ているのかを確かめてください。分からない点があれば、家族や専門家に相談してから決めても遅くはありません。
ハイクアの社員権は、老後資金のどの部分に向いていますか?
「使う時期でお金を分ける」で挙げた、5年以上先まで使う予定のない「長く置けるお金」の一部に向いています。市場の価格がなく、年4回の配当を受け取れるため、年金の不足分を補う収入の柱の1つとして使えます。契約から5年以内の解約には手数料がかかるので、生活費や予備のお金は預貯金などに分けることが必要です。配当の目標は年利12%で、2024年の募集開始から毎年達成しています。
老後の資産運用で、ハイクアの社員権を選ぶ理由は何ですか?
1つ目は基準価額や市場の価格がなく、毎日の値動きを気にせずに配当を受け取れることです。2つ目は年2回の食事会で代表から直接報告を受けられ、誰がどんな事業にお金を使っているかが見えることです。3つ目は成長が続くベトナムで、小売やホテルなど暮らしに身近な事業に出資できることです。運用開始から毎年目標を達成し、解約した方が1名にとどまっていることも、選ばれている理由です。
最後に
老後の資産運用は、使う時期ごとにお金の置き場所を分けるところから始まります。近いうちに使うお金は預貯金や個人向け国債に、長く置けるお金はNISAや社債など、目的に合う方法を選んでください。
ハイクアの社員権は、市場の値動きを見ずに、事業の利益から年4回の配当を受け取る仕組みです。60歳からの運用の選択肢の1つとして、条件を確かめたうえで検討してみてください。
参考にした資料
- 65歳以上世帯の貯蓄分布と毎月の収支(LIMO、2026年)
- 貯蓄額過去最高の陰で減少する高齢無職世帯の預貯金(第一生命経済研究所、2026年6月1日)
- 【11月分販売開始】個人向け国債(マネックス証券、2026年11月9日)
- 新NISAとiDeCoの違い(日本FP協会)
- 合同会社等の社員権の取得勧誘にご注意ください(金融庁、2022年11月28日)
- ベトナム7-9月期GDP、前年同期比9.95%増(ニューズウィーク日本版/ロイター、2026年10月3日)
- Interest rate developments applied by credit institutions in July 2026(ベトナム銀行協会、2026年8月28日)
本記事は2026年11月時点の公開情報をもとにした一般的な情報です。法的・税務上の助言ではありません。当社が募集する社員権は元本を保証するものではありません。条件とリスクの詳細は、募集ページと契約書面でご確認ください。最終的なご判断は、ご自身でお願いいたします。