定年を迎える60歳の方にとって、退職金は人生でもっとも大きな額のお金になることも多いです。厚生労働省の調査では、勤続35年以上で定年退職した大学・大学院卒の方の退職金は、平均2,037万円でした。
額が大きいぶん、受け取り方や最初の動き方の違いが、手元に残るお金の差になって表れます。運用を始める前に、税金の仕組みと、退職金でよくある失敗を知っておきたいところです。
本記事では、退職金を受け取ってから運用に回すまでの流れに沿って、おすすめの考え方を整理しました。最後に、基準価額のない運用先として、合同会社ハイクア・インターナショナル(以後ハイクア)の社員権も紹介します。
退職金を受け取る前に決めておきたいこと
退職金の使い道は、口座に振り込まれてから考え始めても遅くはありません。ただ、税金に関わる手続きと受け取り方には、受け取る前にしか選べないものがあります。
- 一時金・年金・併用の違い
- 退職金にかかる税金と退職所得控除
- 「退職所得の受給に関する申告書」の提出
- iDeCoと退職金を受け取る時期
どれも、退職の半年ほど前から人事や総務の担当者に確認しておくと、慌てずに済みます。
一時金・年金・併用の違い
会社によっては退職金をまとめて受け取る一時金のほか、分割して受け取る年金や、両方を組み合わせる併用を選べます。一時金は退職所得として扱われ、税金の優遇が大きいのが特徴です。
年金で受け取る場合は、公的年金と合わせて雑所得になり、公的年金等控除が使えます。ただし毎年の所得が増えるため、住民税や国民健康保険料が上がる場合がある点には注意が必要です。
例えば住宅ローンの残りを返したい方は一時金、毎月の収入を厚くしたい方は年金と、目的で選ぶ考え方もあります。どちらが得かは退職金の額や勤続年数で変わるので、会社の試算を見比べてから決めましょう。
退職金にかかる税金と退職所得控除
一時金で受け取る退職金には、所得税と住民税がかかります。ただし勤続年数に応じた退職所得控除があり、控除を超えた部分のさらに半分だけが課税の対象です。
| 勤続年数 | 退職所得控除額の計算 | 例 |
|---|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) | 勤続15年なら600万円 |
| 20年超 | 800万円+70万円×(勤続年数−20年) | 勤続38年なら2,060万円 |
※国税庁「No.1420 退職金を受け取ったとき(退職所得)」をもとに作成
22歳から60歳まで38年勤めた方なら、控除額は2,060万円です。退職金が2,000万円であれば、控除の範囲に収まるため税金はかかりません。
退職金が2,500万円の場合でも、課税の対象は控除を超えた440万円の半分、220万円にとどまります。受け取った額のうち、税金の計算に使われるのはごく一部です。
「退職所得の受給に関する申告書」を出し忘れない
退職所得控除を受けるには、退職金を受け取る前に、勤務先へ「退職所得の受給に関する申告書」を出しておく必要があります。出していれば勤務先が税金を計算して差し引くので、原則として確定申告もいりません。
出し忘れると、退職金の額に一律20.42%をかけた所得税が差し引かれます。2,000万円なら約408万円です。確定申告で取り戻せますが、手間も時間もかかってしまいます。
iDeCoと退職金は受け取る時期をずらす
iDeCoや企業型の確定拠出年金を一時金で受け取る場合も、退職所得控除の対象です。そのため会社の退職金と受け取る時期が近いと、控除が重なった部分は使えません。
2026年1月からはこのルールが厳しくなりました。iDeCoを先に一時金で受け取った場合、退職金との間を10年以上空けないと控除が減ります。改正前は5年空ければ足りていました。
例えば60歳でiDeCoを一時金で受け取り、65歳で再雇用先を辞めて退職金を受け取ると、今は控除が減る対象です。受け取り方の組み合わせは、勤務先や金融機関の窓口で試算してもらってから決めてください。
退職金で失敗しやすい運用
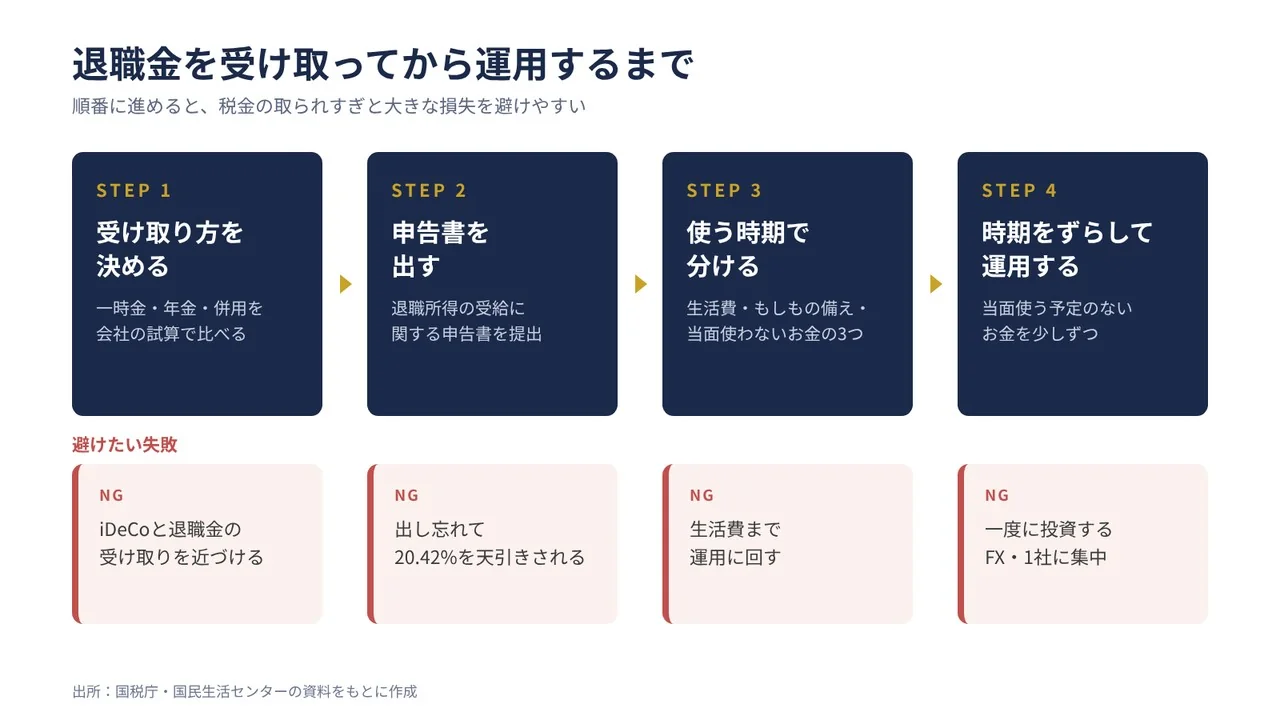
退職金の運用でつまずく人の多くは、商品選びより前の段階で判断を誤っています。まとまったお金を手にした直後は気持ちが大きくなりやすく、勧誘も集中するためです。
- 退職金をまとめて一度に投資する
- 個別株に集中させる
- FXや信用取引で増やそうとする
- SNSや投資グループの儲かる話に乗る
- 銀行の退職金プランを中身を見ずに契約する
ひとつずつ、なぜ避けるべき理由を見ていきましょう。
退職金をまとめて一度に投資する
投資の経験がないまま、退職金の大半を一度に投資信託や株へ回すのは避けたい方法です。仮に2,000万円を全額投資し、直後に相場が2割下がれば、400万円が目減りする計算です。
現役時代なら給料で取り戻す時間がありますが、退職後は減った分を埋める収入がありません。投資に回すなら、何回かに分けて時期をずらすほうが、値動きの影響を受けにくくなります。
個別株に集中させる
なじみのある勤務先や有名企業の株に、退職金をまとめて投じるのも危険です。1社の業績や不祥事ひとつで、老後資金の大部分が左右されてしまいます。
業績が落ちれば、配当も株価も下がるのが普通です。破綻すれば、株の価値はほとんど残りません。持つとしても、業種がばらばらになるよう数社に分け、退職金のうちごく一部にとどめるのが基本です。
FXや信用取引で増やそうとする
退職後の時間を使って、FX(外国為替証拠金取引)や株の信用取引を始める方もいます。どちらも手元の資金を担保にして、その何倍もの金額を取引する仕組みです。
個人のFXでは、最大25倍まで取引できます。為替が思った方向に動けば利益は大きくなりますが、逆に動けば損失も同じ倍率で膨らみます。
退職金は、失っても生活に響かないお金ではありません。短い期間で大きく増やそうとする取引に、老後の生活費の元手を使うのは避けてください。
SNSや投資グループの儲かる話に乗る
退職金を受け取ったころに増えるのが、SNSを入り口にした投資の勧誘です。国民生活センターは2024年1月、SNSの投資グループで勧誘される詐欺的なFX取引について注意を呼びかけました。
寄せられた相談には、退職金の運用を学ぼうとSNSの広告から投資セミナーのグループに入った60代男性の例もあります。指示どおりに個人名義の口座へ振り込み続け、最後は出金できなくなる手口でした。
「誰でももうかる」「元本は減らない」とうたう話や、個人名義の口座への振り込みを求められた時点で取引はやめてください。迷ったときは、消費者ホットライン188に相談できます。
銀行の退職金プランを中身を見ずに契約する
退職金が振り込まれると、銀行から退職金向けのプランを案内されることがあります。定期預金に特別な金利がつく一方で、同じ額の投資信託を一緒に買うことが条件の商品も少なくありません。
特別な金利がつくのは、多くの場合、最初の3か月ほどです。満期のあとは、店頭の通常の金利で自動的に継続されます。
仮に1,000万円を年6%の3か月定期に預けると、利息は税引前で15万円です。同時に1,000万円の投資信託を買い、購入時の手数料が3%なら30万円かかり、利息を上回ります。契約の前に、手数料の総額と3か月後の金利を確かめておきましょう。
退職金のおすすめの運用は「分けて、少しずつ」
失敗しやすい運用を避けたうえで、退職金のおすすめの運用を端的にいうと「分けて、少しずつ」です。使う時期でお金を分け、運用に回す分も時期をずらして始めます。
- 使う時期で3つに分ける
- 近いうちに使うお金は預金と個人向け国債に
- 当面使う予定のないお金は時期を分けて運用する
具体的な手順を順に紹介します。
使う時期で3つに分ける
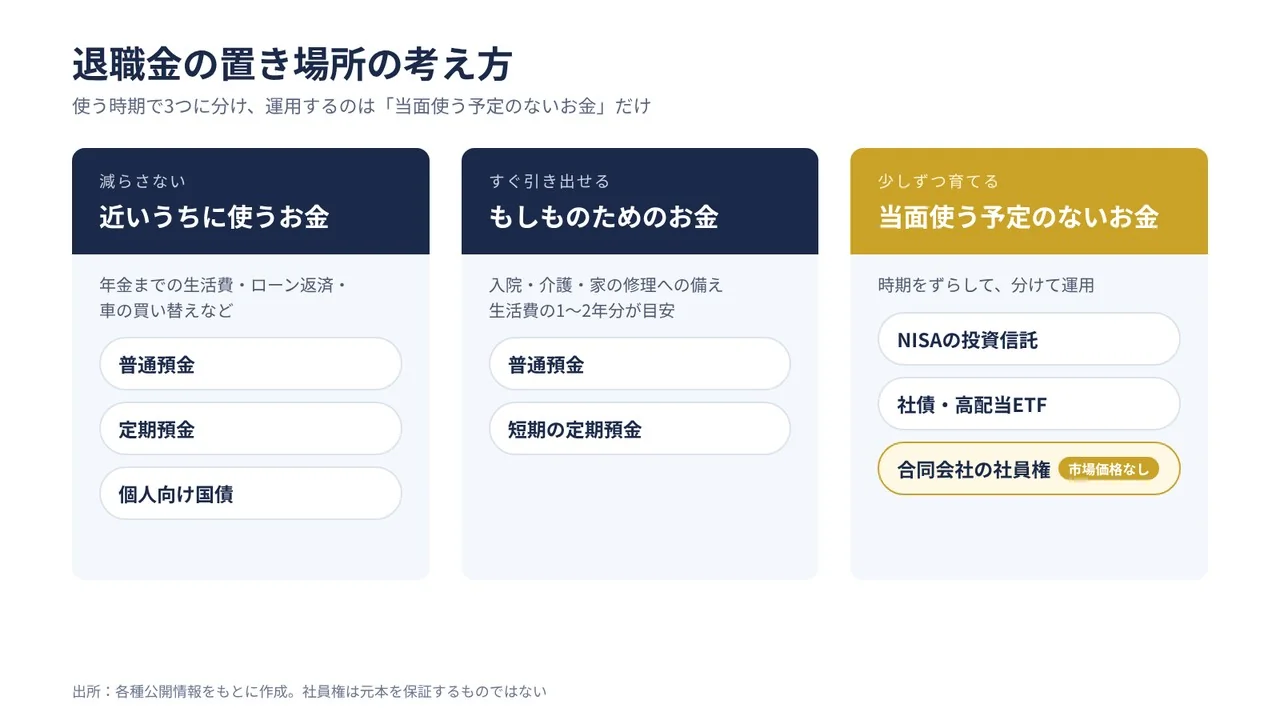
退職金は使う時期ごとに置き場所を変えておくと、株価が下がった局面でも暮らしが揺らぎません。目安として、次の3つに分けて考えます。
- 近いうちに使うお金:年金を受け取るまでの生活費や、ローンの返済、車の買い替えなど
- もしものためのお金:入院・介護・家の修理などへの備え。生活費の1〜2年分が目安
- 当面使う予定のないお金:すぐには使わず、利息や配当を受け取りながら育てる分
運用の対象になるのは、3つ目の「当面使う予定のないお金」だけです。預金からNISA、社債まで、方法ごとの違いを一覧で見たい方は「老後の資産運用の主な方法」をどうぞ。
 関連記事老後の資産運用の主な方法|ハイクアの社員権も解説60歳で退職金を受け取った方に向けて、預貯金・個人向け国債・NISA・個別株・社債など老後の資産運用の主な方法を、メリット・デメリットとあわせて整理しました。基準価額のない合同会社の社員権も、選択肢の1つとして紹介します。
近いうちに使うお金は預金と個人向け国債に
近いうちに使うお金ともしものためのお金は、元本が減らない場所に置きます。普通預金や定期預金のほか、元本と利子の支払いを国が約束する個人向け国債も向いています。
2026年11月に募集された個人向け国債の利率は、変動10年で1.85%、固定5年で2.17%でした(税引前)。退職金向けの特別金利ほどの派手さはないものの、固定5年なら5年間同じ利率が続きます。
金融機関ごとの金利の差が気になる方は、「定期預金の金利比較」を参考にしてください。
 関連記事定期預金の金利比較|メガバンクとネット銀行の差と選び方2026年11月の定期預金金利を、メガバンクとネット銀行で期間別に比べました。税引後の利息、物価との差、預金保険の範囲に加え、個人向け国債など他の預け先とのリスクの違いも整理します。
当面使う予定のないお金は時期を分けて運用する
当面使う予定のないお金は、時期を分けて少しずつ運用に回すのが基本です。NISAで投資信託を買う場合も、1年に投資できるのは360万円までなので、自然と数年に分けることになります。
値動きが苦手な方は、決まった利息を受け取れる社債や、分配金を受け取れる高配当ETFも選択肢に入ります。実際にどんな社債が出ているかは、社債の利回り比較に例を載せました。銘柄選びと税金のポイントは、高配当ETFとは?利回り上位の銘柄と税金・受け取り時期を読むとつかめます。
どの方法を選ぶ場合も、増やすことより減らさずに受け取ることを優先すると、退職金を長く使えます。
ハイクア・インターナショナルの社員権で運用するという選択肢
当面使う予定のないお金の行き先は、株や投資信託だけではなく、合同会社の社員権に出資する方法もあります。社員権とは、合同会社にお金を出してその会社の社員(出資者)となる権利のことです。
ハイクアの社員権は、投資信託のように毎日値段が発表されるものでも、株のように市場で売買されるものでもありません。相場とは切り離され、配当は事業の利益から支払われます。
- 生活費とは分けて、長く持つ
- 5口から、1口単位で少しずつ出資できる
- 年4回の配当で年金を補う
- 出資先の事業を自分の目で確かめられる
- ベトナムの成長と、目標年利の背景
前半で触れた退職金の失敗と照らし合わせながら、順に見ていきます。
生活費とは分けて、長く持つ
ハイクアの社員権は、契約から5年以内に解約すると、出資金の5%が手数料としてかかります。5年以上続ければ、解約の手数料はかかりません。
手数料がかかるのは解約するときの一度だけで、それまでに受け取った配当はそのまま手元に残ります。生活費やもしもの備えとは分けたお金で出資しておくと、慌てて解約せずに長く持ち続けやすくなります。
運用が始まった2024年2月から2026年10月までの間、出資者150名のうち途中で解約したのは1名だけです。
5口から、1口単位で少しずつ出資できる
出資は5口(500万円)から受け付けており、6口・7口と1口単位で増やせます。退職金をまとめて出資する必要はありません。
最初は少ない口数で始めて、配当の入り方や事業の報告を確かめてから増やす進め方も可能です。これまでに追加で出資した方は16名いて、回数は延べ22回にのぼります。
前半で挙げた「まとめて一度に投資する」失敗を避けやすいのも、この仕組みの利点といえます。
年4回の配当で年金を補う
ハイクアが掲げる配当の目標は年利12%です。募集を始めた2024年以降、この目標は毎年クリアしてきました。配当は3か月分ずつまとめて支払われ、振込月は1月・4月・7月・10月です。
偶数月に入る公的年金と組み合わせると、年に8か月はどちらかの入金があることになります。振込額は源泉税20.42%を引いたあとの金額で、受け取らずに出資へ上乗せする複利運用を選ぶこともできます。
出資先の事業を自分の目で確かめられる
退職金の運用先を選ぶときは、お金がどこで、誰の手で使われるのかを確かめることが欠かせません。
出資者向けの食事会は年に2回、東京・大阪・名古屋・福岡の4都市で開かれます。その席で代表のヤンが、SAKUKOグループの近況をスライドを使って説明します。順調な話だけでなく、計画どおりに進んでいない点まで報告し、質問にもその場で応じる形です。
ベトナム側の経営メンバーも同席するので、事業を動かす人から直接話を聞けます。当日の雰囲気は、出資者食事会のページで確かめられるでしょう。食事会のない時期も、代表がYouTubeチャンネル「海外ビジネスのヤン会長」で現地の店舗や街の様子を伝えています。
ベトナムの成長と、目標年利の背景
集まった出資金の使い道は、ベトナムのSAKUKOグループが手がける小売・ホテル・食品加工・飲食の4つの事業です。グループの創業は2011年で、現在は小売35店舗とホテル2拠点を構え、会員は70万人にのぼります。
グループの売上は、前年比で20%を超える伸びが続いています。国全体を見ても、ベトナムの2026年7〜9月期のGDPは前年同期より9.95%増えました。お金を借りる側の金利も高く、ドン建ての平均貸出金利は2026年7月時点で年8.3〜10.5%です。
高い成長と高い金利、この2つが目標年利12%を設定している理由です。ベトナム経済をもう少し詳しく知りたい方は、「ベトナム投資の基礎知識」もあわせてご覧ください。
 関連記事ベトナム投資の基礎知識|経済の今と、日本から投資する4つの方法ベトナム経済の成長率・人口・物価・株式市場を公的データで確認し、日本から投資する4つの方法(投資信託・個別株・不動産・実業への出資)の特徴とリスク、始める前の確認点を整理します。
ハイクアの社員権の条件と確認しておきたい点
出資を考える前に、条件と注意点をまとめて確認しておきましょう。
ハイクアの社員権の概要
主な条件を表にまとめました(2026年11月時点)。
| 項目 | 内容 |
|---|---|
| 募集するもの | 合同会社ハイクア・インターナショナルの社員権(有限責任社員たる地位) |
| 出資金を使う事業 | SAKUKOグループの小売・ホテル・食品加工・飲食の4事業 |
| 配当 | 目標年利12%(2024年の募集開始から毎年達成) |
| 配当の支払い | 年4回(1・4・7・10月)。源泉税20.42%を差し引いて振り込み。複利運用も可能 |
| 元本 | 保証はありません |
| 出資の単位 | 5口から。以降は1口単位で追加できる |
| 解約 | 契約から5年以内の解約は出資金の5%が手数料。5年以上の継続で手数料なし |
| 手数料 | 契約・運用中は原則無料 |
| 事業の報告 | 年2回、出資者向けの食事会で代表が報告 |
参考までに、SAKUKOグループで働く従業員は300名を超え、年商は25億円の規模です。
確認しておきたい点
社員権は元本が保証されておらず、事業の業績によっては配当が目標に届かない年もあり得ます。円とドンの為替や現地の金利が動けば、事業の収益も左右されます。
その備えとして、出資金は4つの事業に振り分けられ、特定の事業だけに依存しない仕組みです。契約中と運用中の手数料は原則無料で、5年以上続ければ解約手数料もかかりません。条件の細かな点は、「社員権について」のページに掲載しています。
よくある質問
退職金はすぐに運用したほうがいいですか?
急いで運用を始める必要はありません。退職の直後は、受け取り方や税金の手続き、生活費の見直しなど、先に決めることが多くあります。まずは預金に置いたまま使う時期ごとにお金を分け、そのあとで運用に回す分を決めても遅くはないでしょう。運用を始める場合も、数回に分けて買い付ければ、高値でまとめて買ってしまう事態を避けやすくなります。
退職金は一時金と年金、どちらで受け取るのがいいですか?
税金の面では、退職所得控除と2分の1課税が使える一時金のほうが有利になることが多いです。一方で年金で受け取ると毎年の所得が増え、住民税や国民健康保険料が上がる場合もあります。住宅ローンの返済など大きな支出がある方は一時金、毎月の収入を厚くしたい方は年金や併用と、目的から考えるのも1つの方法です。会社が出している受け取り方ごとの試算を見比べ、迷う場合は税理士や会社の担当者に確認してください。
銀行の退職金プランは使ってもいいですか?
定期預金だけのプランであれば、短い期間でも利息を上乗せできるため、使う価値はあります。注意したいのは、投資信託などを同じ額だけ買うことが条件のセット型のプランです。特別な金利は3か月ほどで終わることが多く、投資信託の手数料が利息を上回る場合もあります。契約の前に、手数料の総額と満期後の金利を書面で確かめてください。
退職金をまとめて社員権に出資する必要はありますか?
必要はありません。ハイクアの社員権は5口から出資でき、その後は1口単位で追加できます。最初は少ない口数で始めて、年4回の配当や年2回の報告を確かめながら口数を増やすこともできます。5年以内の解約には出資金の5%の手数料がかかるため、生活費とは分けたお金で、長く持つつもりで出資すると続けやすいでしょう。
ハイクアの社員権は、退職金のほかの運用先とどう組み合わせればいいですか?
近いうちに使うお金は預金や個人向け国債に置き、当面使う予定のないお金の一部を社員権に充てる組み合わせが基本です。社員権の配当は事業の利益から決まり、株価の上げ下げとは連動しません。値動きのあるNISAの投資信託などと並べて持てば、性質の違う運用先を組み合わせられるでしょう。なお、配当の目標である年利12%は、2024年の募集開始以来、毎年達成されています。
最後に
退職金の運用は、商品を選ぶ前の準備で結果が大きく変わります。受け取り方と税金の手続きを済ませて使う時期ごとにお金を分けてから、運用する分を少しずつ決めていくのが基本です。
当面使う予定のないお金の置き場所として、相場を気にせず3か月ごとに配当が届くハイクアの社員権も、選択肢に加えてみてください。条件とリスクを確かめたうえで、ご自身に合う組み合わせを選んでいただければと思います。
参考にした資料
- No.1420 退職金を受け取ったとき(退職所得)(国税庁)
- 令和5年就労条件総合調査/勤続35年超・定年退職金 大学・大学院卒で2040万円(労働新聞、2023年11月24日)
- iDeCo改悪は本当?法改正のポイントと改善された点を解説(楽天証券)
- SNS上の投資グループで勧誘される詐欺的なFX取引トラブル(国民生活センター、2024年1月24日)
- 老後の資産運用で大後悔…「退職金で投資デビュー」した夫婦を襲った“悲劇”(現代ビジネス)
- 「金利6%の退職金専用定期預金」に潜む罠(ダイヤモンド・オンライン、2023年11月15日)
- 【11月分販売開始】個人向け国債(マネックス証券、2026年11月9日)
- ベトナム7-9月期GDP、前年同期比9.95%増(ニューズウィーク日本版/ロイター、2026年10月3日)
- Interest rate developments applied by credit institutions in July 2026(ベトナム銀行協会、2026年8月28日)
本記事は2026年11月時点の公開情報をもとにした一般的な情報です。法的・税務上の助言ではありません。当社が募集する社員権は元本を保証するものではありません。条件とリスクの詳細は、募集ページと契約書面でご確認ください。最終的なご判断は、ご自身でお願いいたします。